كل الأدلة

رصيد عميل أو مورد غير صحيح

تعديل الرصيد اليدوي هو آخر خيار لا أوله. النظام يسألك «ماذا حدث؟» ويوجّهك للشاشة الصحيحة — أجب بصدق.

5 دقائق قراءة7 خطوات

في هذا الدليل

  1. 1سؤال «ماذا حدث؟»
  2. 2«رصيد قديم من قبل استخدام النظام»
  3. 3«أدخلت شيئاً بالخطأ»
  4. 4بضاعة مرتجعة
  5. 5دفعة لم تُسجَّل
  6. 6خصم تسوية أو دين معدوم
  7. 7«إيراد أو مصروف آخر»
  1. 1

    سؤال «ماذا حدث؟»

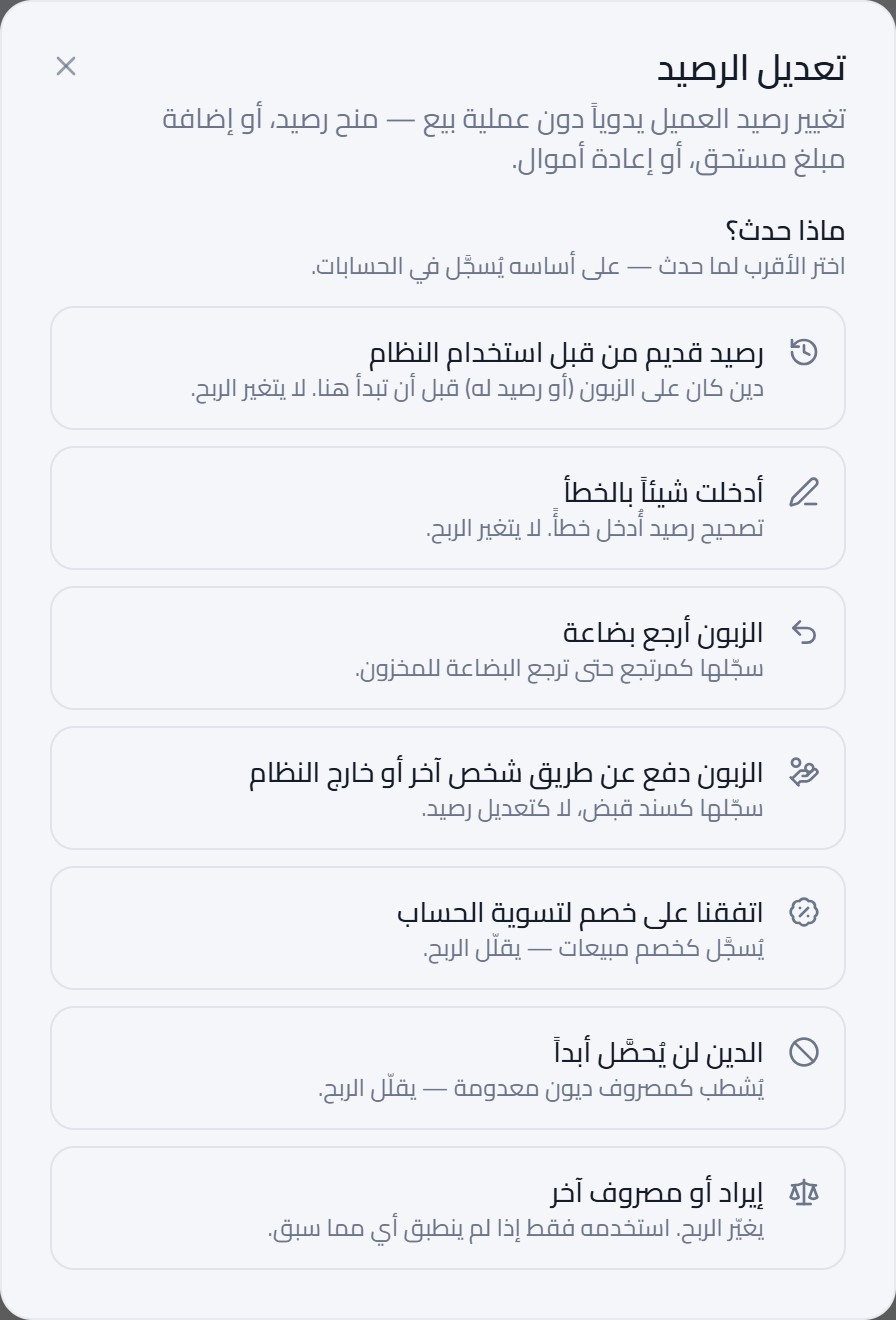
    عند فتح تعديل الرصيد من صفحة العميل أو المورد، يعرض النظام قائمة بما قد يكون حدث. لكل خيار أثر مختلف تمامًا على الربح، وبعضها ينقلك إلى شاشة أخرى لأنها هي المكان الصحيح.

    سؤال «ماذا حدث؟»
    اضغط الصورة لتكبيرها
    افتح هذه الشاشة
  2. 2

    «رصيد قديم من قبل استخدام النظام»

    أول خيار في القائمة. لدين كان على العميل، أو مبلغ كان عليك لمورد، قبل أن تبدأ العمل على النظام. يُسجَّل على «رصيد افتتاحي» والربح لا يتغيّر. الشرح الكامل في دليل «أرصدة العملاء والموردين القديمة».

    مثال

    عميل قديم عليه 1,200 من دفترك الورقي: اختر هذا الخيار، ثم «كان على الزبون لنا»، واكتب 1,200.

  3. 3

    «أدخلت شيئاً بالخطأ»

    رصيد أُدخل خطأ ولا مستند خلفه: رصيد افتتاحي كُتب غلطًا، مبلغ سُجّل على الشخص الخطأ. يُصحَّح الرصيد والربح لا يتغيّر.

    مثال

    عند إضافة العميل كُتب رصيده الافتتاحي 5,000 والصحيح 500. «أدخلت شيئاً بالخطأ» ينقص رصيده 4,500 ولا يمسّ الربح.

    نصيحة

    إذا كان الخطأ في مستند موجود (فاتورة، سند قبض) فصحّح المستند نفسه. تعديل الرصيد يترك المستند الخاطئ كما هو.

  4. 4

    بضاعة مرتجعة

    «الزبون أرجع بضاعة» أو «أرجعنا بضاعة للمورد»: النظام ينقلك إلى المرتجعات. المرتجع يصحّح الرصيد والمخزون معًا؛ تعديل الرصيد يصحّح الرصيد ويترك المخزون خاطئًا.

    مثال

    زبون أرجع 20 كرتونة قيمتها 600. تعديل الرصيد: رصيده ينقص 600، المخزون لا يزيد، و600 تُسجَّل مصروفًا. المرتجع: رصيده ينقص 600، المخزون يزيد 20 كرتونة، ولا مصروف.

    خطأ شائع

    تسجيل بضاعة مرتجعة كتعديل رصيد من نوع «مصروف آخر». يظهر المبلغ مصروفًا في أرباحك، والبضاعة لا ترجع إلى المخزون ولا تخرج منه.

  5. 5

    دفعة لم تُسجَّل

    العميل دفع عن طريق شخص آخر، أو المورد قبض خارج النظام: هذه دفعة، تُسجَّل سند قبض أو صرف. السند يُنقص الرصيد ويُدخل المال في الصندوق أو الحساب الصحيح. تعديل الرصيد يُنقص الرصيد دون أن يظهر المال في أي مكان.

    مثال

    عميل عليه 800 ودفع أخوه 300 نقدًا عنه. سجّل سند قبض 300 على العميل في الصندوق: رصيده 500 والصندوق يزيد 300. بتعديل الرصيد يصير رصيده 500 لكن الـ 300 لا تظهر في الصندوق.

  6. 6

    خصم تسوية أو دين معدوم

    اتفقتما على إسقاط جزء من المبلغ ← «خصم لتسوية الحساب»، يُسجَّل خصمًا. دين يئست من تحصيله ← «الدين لن يُحصَّل أبداً»، يُشطب مصروف ديون معدومة. كلاهما يُنقص الربح فعلًا، وهذا صحيح.

    مثال

    عميل عليه 1,050 واتفقتما أن يدفع 1,000 ويُقفل الحساب: سند قبض 1,000 و«خصم لتسوية الحساب» 50. عميل عليه 400 أغلق محله منذ سنتين: «الدين لن يُحصَّل أبداً» يشطب 400 مصروف ديون معدومة.

  7. 7

    «إيراد أو مصروف آخر»

    للحالات النادرة التي لا ينطبق عليها شيء مما سبق. يغيّر الربح مباشرة. قبل الحفظ اقرأ لوحة «ماذا سيتغير»: إذا كنت تصحّح رقمًا فقط ورأيت الربح يتحرّك، ارجع واختر «أدخلت شيئاً بالخطأ».
    خطأ شائع

    اختيار «إيراد أو مصروف آخر» لأنه يقبل أي شيء. كل ما يُسجَّل به يدخل قائمة الدخل.

الدليل السابقسجّلت شيئًا بالخطأ: اعكسه ولا تعاكسهالدليل التاليراجع حساب «عجز وتوالف المخزون»