هذا الحساب يجب أن يحتوي خسائرك الحقيقية فقط. مراجعة شهرية قصيرة تكشف أي مرتجع أو تصحيح سُجّل فيه بالخطأ.
5 دقائق قراءة6 خطوات
1
ماذا يجب أن يكون فيه
بضاعة تلفت، سُرقت، انتهت صلاحيتها، فروق جرد حقيقية، ومصاريف التالف. لا شيء غير ذلك. المبلغ في محل سليم صغير بالنسبة لمبيعاته وكله خسائر (مدين).
2
افتح كشف الحساب
من «التقارير المحاسبية» افتح دفتر الأستاذ لحساب «عجز وتوالف المخزون» للشهر. كل سطر يحمل تاريخه ومبلغه ومصدره: تسوية مخزون، إعادة تقييم، جرد، مصروف. افتح السطر لترى المستند الذي سجّله.
صفحة «مراجعة الوضع المالي» في التقارير تفحص دفاترك وتسرد ما يبدو أنه أُدخل خطأ: تسويات كبيرة، إعادة تقييم رفعت التكلفة بسبب خسارة، مرتجعات سعرها بعيد عن تكلفتها. كل ملاحظة تفتح المستند المعني.
فرق سعر مرتجع المشتريات كان يُسجَّل في هذا الحساب، وصار له حساب مستقل «فروقات مرتجعات المشتريات». إذا ظهرت لك في «مراجعة الوضع المالي» ملاحظة عن فروقات قديمة، اضغط «انقلها» — تنتقل إلى حسابها والربح لا يتغيّر.
5
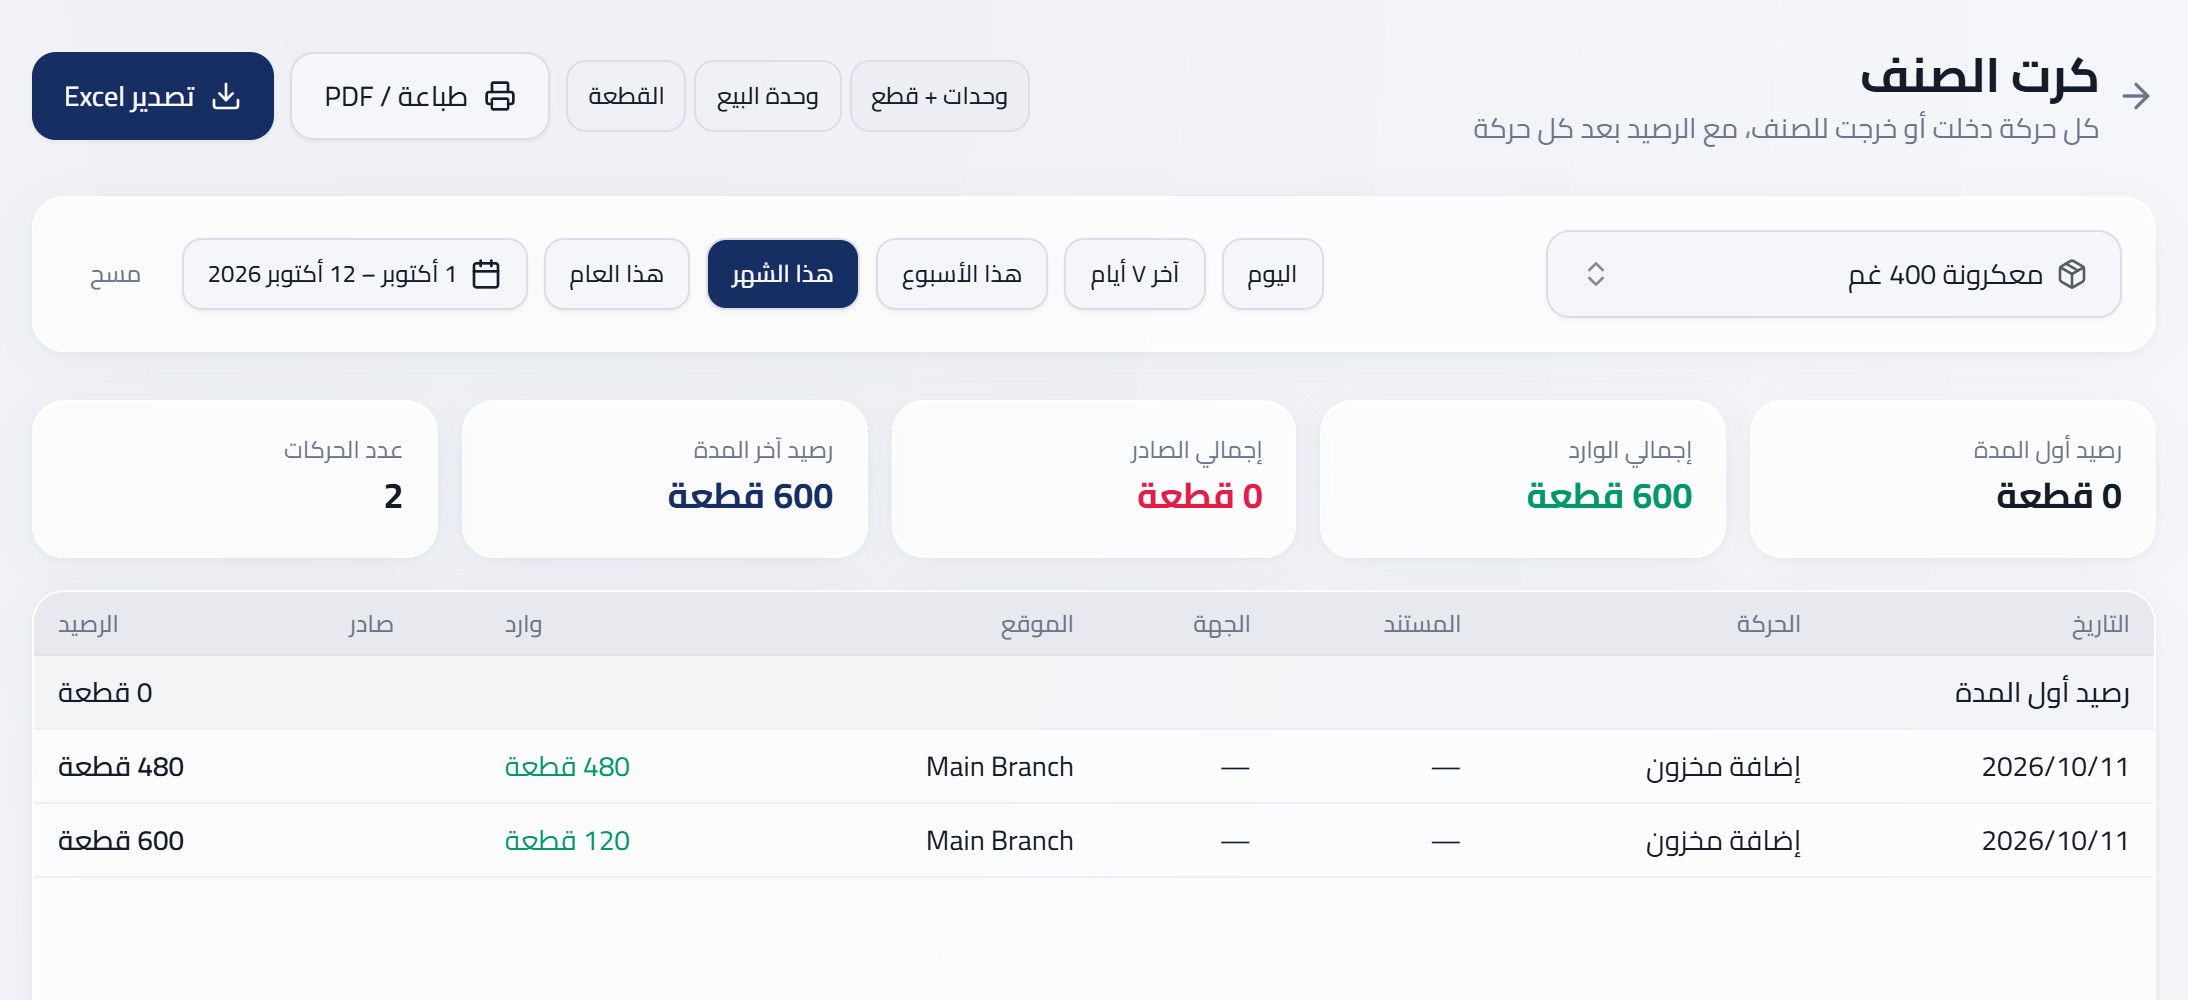
تتبّع صنفًا واحدًا
لمعرفة ما جرى لصنف بعينه افتح «كرت الصنف» من صفحة الصنف أو من التقارير. يعرض كل حركة دخول وخروج بالترتيب مع الرصيد بعد كل حركة: مشتريات، مبيعات، مرتجعات، تسويات. الحركة الغريبة تظهر فورًا.